Bitcoin zwischen Bondmarkt-Stress und neuer Liquidität
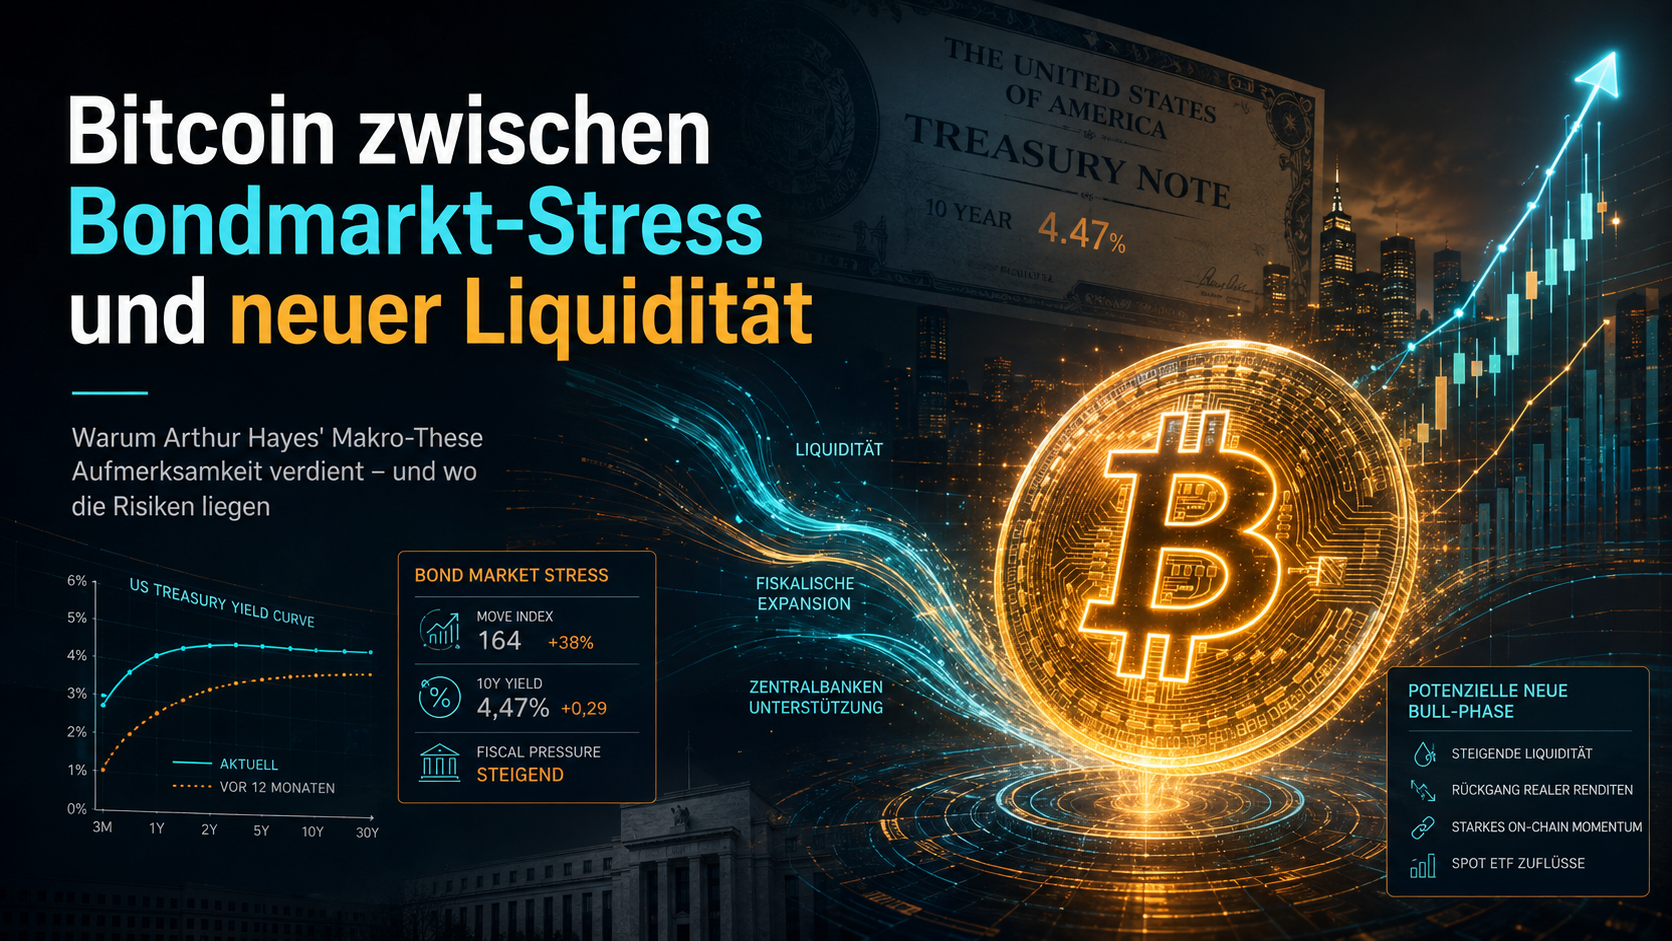
Bitcoin zwischen Bondmarkt-Stress und neuer Liquidität
Warum Arthur Hayes’ Makro-These Aufmerksamkeit verdient – und wo die Risiken liegen
Bitcoin hat in den vergangenen Wochen erneut gezeigt, wie stark der Kryptomarkt inzwischen auf Entwicklungen reagiert, die auf den ersten Blick wenig mit Kryptowährungen zu tun haben: Staatsanleihen, Zentralbankpolitik, Liquidität und die Finanzierung der enormen US-Staatsverschuldung.
Arthur Hayes, Mitgründer der Kryptobörse BitMEX und heute Chief Investment Officer des Family Office Maelstrom, sieht genau darin einen möglichen Treiber für die nächste größere Bitcoin-Bewegung. Sein Portfolio bleibt nach eigenen Angaben strukturell Long Bitcoin. Gleichzeitig erwartet er eine zunehmend expansive Liquiditätspolitik in den USA.
Die entscheidende Frage lautet deshalb:
Kann der zunehmende Stress am globalen Anleihemarkt tatsächlich zum nächsten Liquiditätsschub für Bitcoin führen?
Die Antwort ist differenzierter als ein einfaches „Ja“. Aber Hayes spricht einen Mechanismus an, den Anleger im Kryptomarkt nicht ignorieren sollten.
Das eigentliche Problem liegt am Anleihemarkt
Die USA müssen enorme Mengen neuer Staatsanleihen finanzieren. Gleichzeitig verlangen Investoren für langlaufende Anleihen zunehmend höhere Renditen.
Steigende Renditen bedeuten fallende Anleihekurse. Für den Staat steigen dadurch langfristig die Finanzierungskosten – und auch für Banken, Unternehmen und Verbraucher wird Kapital teurer.
Genau hier entsteht ein Spannungsfeld:
Je höher die Renditen steigen, desto stärker werden Teile des Finanzsystems belastet.
Zu hohe langfristige Zinsen können unter anderem:
- Immobilienmärkte belasten,
- Finanzierungskosten von Unternehmen erhöhen,
- Staatsausgaben verteuern,
- Banken unter Druck setzen,
- Aktienbewertungen reduzieren
- und die allgemeine Liquidität im Finanzsystem verschlechtern.
Die US-Regierung hat deshalb begonnen, gezielter in den Markt einzugreifen.
Das US-Treasury erhöht seine Anleiherückkäufe
Am 19. August 2026 kündigte das US-Finanzministerium an, seine sogenannten Liquidity-Support-Buybacks für langlaufende US-Staatsanleihen deutlich auszubauen.
Ab dem 9. September steigt die maximale Größe entsprechender Rückkaufoperationen von bisher 2 Milliarden auf mindestens 4 Milliarden US-Dollar je Operation. Das Treasury begründet die Maßnahme ausdrücklich mit einer Verbesserung der Liquidität in den länger laufenden Segmenten des Treasury-Marktes.
Genau diese Entwicklung ist für Hayes entscheidend.
Seine These lautet vereinfacht:
Wenn der Staat und später möglicherweise auch die Zentralbank zunehmend Liquidität bereitstellen müssen, profitieren Assets mit begrenztem Angebot – und Bitcoin könnte einer der größten Gewinner sein.
Warum mehr Liquidität Bitcoin helfen kann
Bitcoin reagiert nicht nur auf Nachrichten aus der Kryptowelt.
Ein wesentlicher langfristiger Einflussfaktor ist die globale Dollar-Liquidität.
Wenn Finanzierung leichter wird und mehr Kapital im Finanzsystem verfügbar ist, steigt häufig die Risikobereitschaft der Anleger. Kapital fließt dann verstärkt in:
Aktien, Technologie, Gold – und Kryptowährungen.
Bitcoin besitzt dabei eine Besonderheit: Das maximale Angebot ist technisch auf 21 Millionen BTC begrenzt.
Steigt die Menge an verfügbarem Fiat-Kapital schneller als das Angebot eines knappen Assets, entsteht grundsätzlich ein günstiges Umfeld für dessen Bewertung.
Die vereinfachte Makro-Kette sieht so aus:
Bondmarkt-Stress → Liquiditätsmaßnahmen → mehr Kapital im Finanzsystem → steigende Nachfrage nach knappen Assets → potenzieller Rückenwind für Bitcoin
Das ist der Kern der Hayes-These.
Aber: Treasury-Buybacks sind noch kein neues QE
An dieser Stelle ist eine wichtige Unterscheidung notwendig.
In sozialen Medien und teilweise auch in der Kryptobranche werden Treasury-Rückkäufe schnell als „Gelddrucken“ bezeichnet.
Das ist technisch nicht korrekt.
Wenn das US-Finanzministerium Staatsanleihen zurückkauft, entsteht dadurch nicht automatisch neues Zentralbankgeld. Treasury-Buybacks dienen zunächst der Marktpflege und der Verbesserung der Liquidität bestimmter Anleihesegmente.
Ein klassisches Quantitative-Easing-Programm der Federal Reserve funktioniert anders: Dabei kauft die Zentralbank Wertpapiere und erhöht dadurch ihre Bilanz beziehungsweise die Zentralbankreserven im Finanzsystem.
Deshalb gilt:
Treasury-Buybacks können Liquiditätsstress reduzieren – sie sind aber nicht automatisch mit einem groß angelegten QE-Programm gleichzusetzen.
Hayes interpretiert die Entwicklung wesentlich aggressiver und sieht darin einen möglichen Beginn einer größeren Liquiditätswende.
Genau hier beginnt der spekulative Teil seiner These.
Der Bitcoin-Markt reagiert bereits
Interessanterweise hat Bitcoin auf die jüngsten Entwicklungen am Anleihemarkt bereits deutlich reagiert.
Reuters berichtet, dass Bitcoin zuletzt innerhalb kurzer Zeit rund 30 Prozent zulegen konnte. Als einen wesentlichen makroökonomischen Impuls nennt die Analyse die Entscheidung des US-Treasury, seine Rückkäufe langlaufender Staatsanleihen auszuweiten.
Technisch hat sich das Bild dadurch verbessert.
Reuters nennt aktuell insbesondere den Bereich um 82.800 US-Dollar als wichtige Widerstandszone.
Gelingt Bitcoin ein nachhaltiger Ausbruch darüber, würden Bereiche um 90.000 US-Dollar und anschließend das bisherige Jahreshoch knapp unter 98.000 US-Dollar technisch wieder relevant.
Auf der Unterseite bleiben dagegen ungefähr 75.700 US-Dollar und insbesondere der Bereich um 71.800 US-Dollar wichtige Unterstützungen.
Damit befindet sich Bitcoin momentan in einer interessanten Übergangsphase:
Makroökonomisch entstehen erste bullische Argumente – charttechnisch ist der große Ausbruch aber noch nicht vollständig bestätigt.
Der größte Gegenspieler bleibt der Zinsmarkt
Es gibt allerdings einen entscheidenden Faktor, der Hayes’ Szenario derzeit noch entgegensteht:
Die Renditen von Staatsanleihen bleiben hoch.
Steigende reale Renditen erhöhen die Attraktivität sicherer Anlagen und verteuern gleichzeitig die Finanzierung spekulativer Investments.
Für Bitcoin ist das normalerweise kein optimales Umfeld.
Aktuell beschäftigt die Märkte zusätzlich die Frage, ob das sogenannte neutrale Zinsniveau der US-Wirtschaft strukturell gestiegen sein könnte. Hohe staatliche Kreditaufnahme und enorme Investitionen in KI-Infrastruktur könnten dazu beitragen, dass Kapital dauerhaft teurer bleibt als in den vergangenen Jahren.
Damit entsteht ein interessantes Paradox:
Der hohe Zinsdruck belastet Bitcoin zunächst – könnte aber gleichzeitig irgendwann genau jene politischen Liquiditätsmaßnahmen erzwingen, die Bitcoin später antreiben.
Hayes setzt im Grunde auf diesen zweiten Schritt.
Und was ist mit Ethereum?
Hayes geht noch wesentlich weiter.
Für Ethereum nennt er bis Ende 2026 ein Kursziel von 10.000 US-Dollar. Beim Kursniveau zum Zeitpunkt seiner Aussage entspräche dies einem Anstieg von mehreren hundert Prozent.
Hier sollte die Prognose allerdings deutlich vorsichtiger bewertet werden.
Für dieses konkrete Kursziel präsentiert Hayes bislang kein transparentes Bewertungsmodell. Es handelt sich daher eher um eine makroökonomisch motivierte Zielvorstellung als um eine belastbare fundamentale Bewertung.
Bei Bitcoin ist seine Argumentation wesentlich nachvollziehbarer, weil sich die These direkt über globale Liquidität, Geldpolitik und die begrenzte Angebotsstruktur ableiten lässt.
Algo-Compass Einschätzung
Arthur Hayes gehört zu den Marktbeobachtern, deren Prognosen häufig sehr offensiv formuliert sind. Seine konkreten Kursziele sollte man deshalb nicht als Prognose mit hoher Eintrittswahrscheinlichkeit interpretieren.
Sein grundlegendes Liquiditätsmodell verdient jedoch Aufmerksamkeit.
Denn mehrere Entwicklungen passen tatsächlich zusammen:
- zunehmender Stress im globalen Bondmarkt,
- steigende Finanzierungskosten der Staaten,
- hohe US-Staatsverschuldung,
- verstärkte Treasury-Rückkäufe,
- wachsender politischer Druck zur Stabilisierung der Finanzmärkte,
- und Bitcoin als knappes, global handelbares Asset.
Entscheidend wird sein, ob aus den derzeitigen Maßnahmen tatsächlich eine breitere Liquiditätswende entsteht.
Sollten Treasury und Federal Reserve in den kommenden Monaten gezwungen sein, das Finanzsystem stärker zu stützen, könnte sich das makroökonomische Umfeld für Bitcoin erheblich verbessern.
Noch ist dieser Punkt jedoch nicht erreicht.
Fazit
Die bullische Bitcoin-These von Arthur Hayes ist nicht aus der Luft gegriffen.
Hinter ihr steht ein realer makroökonomischer Mechanismus:
Steigender Bondmarkt-Stress erhöht langfristig den Druck auf Regierungen und Zentralbanken, Liquidität bereitzustellen. Mehr Liquidität wiederum kann knappe Risikoassets wie Bitcoin überproportional unterstützen.
Die aktuelle Ausweitung der Treasury-Rückkäufe ist deshalb ein Signal, das beobachtet werden sollte.
Sie ist jedoch noch kein Beweis dafür, dass eine neue große Geldmengenausweitung begonnen hat.
Für Bitcoin entsteht damit eine interessante Konstellation:
Fundamental nimmt das bullische Liquiditätsargument zu. Technisch muss der Markt den Ausbruch aber noch bestätigen.
Die nächsten Wochen könnten deshalb zeigen, ob die jüngste Bitcoin-Rally lediglich eine kräftige Erholung war – oder der Beginn einer neuen Phase des Kryptomarktes.
Hinweis: Dieser Beitrag dient ausschließlich der Marktanalyse und Information und stellt keine Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten oder Kryptowährungen dar.
Stand: 3. September 2026