Nicht eine Strategie.
Ein Ensemble.
Der AlgoCompass Intelligence Bot stützt ein Signal nicht auf einen
einzelnen Indikator. Unterschiedliche Strategielogiken analysieren
denselben Markt aus verschiedenen Perspektiven. Erst wenn mehrere
definierte Bedingungen zusammenpassen, entsteht eine technisch
relevante Konfluenz.
statt eines einzelnen Setups
statt blindem Trigger
statt Rückschau-Optimierung
Strategien reagieren auf unterschiedliche Marktregime
Kein Setup funktioniert in jeder Marktphase gleich gut.
Deshalb bewertet das System den Markt über unterschiedliche,
voneinander getrennte Strategielogiken.
Trend
Erkennt etablierte Bewegungsrichtungen und bewertet,
ob Preisstruktur und Trendbedingungen konsistent bleiben.
- Trendrichtung
- Trendstabilität
- Fortsetzungsbedingungen
Momentum
Bewertet Geschwindigkeit und Stärke einer Bewegung und
unterscheidet Beschleunigung von nachlassendem Momentum.
- Bewegungsstärke
- Beschleunigung
- Momentumwechsel
Breakout
Prüft, ob der Markt eine etablierte Preiszone verlässt
und ob der Ausbruch technisch ausreichend bestätigt wird.
- Range-Grenzen
- Volatilitätsexpansion
- Ausbruchsbestätigung
Mean Reversion
Sucht überdehnte Marktbewegungen, bei denen eine Rückkehr
in Richtung eines statistischen Gleichgewichts plausibel wird.
Aktuell durch eine Strategie im Set vertreten.
- Überdehnung
- Normalisierung
- Reversionsbedingungen
Marktstruktur
Betrachtet nicht nur einzelne Indikatorwerte, sondern den
strukturellen Kontext aus Hochs, Tiefs, Zonen und Preisverhalten.
- Strukturwechsel
- Preisbereiche
- Kontextfilter
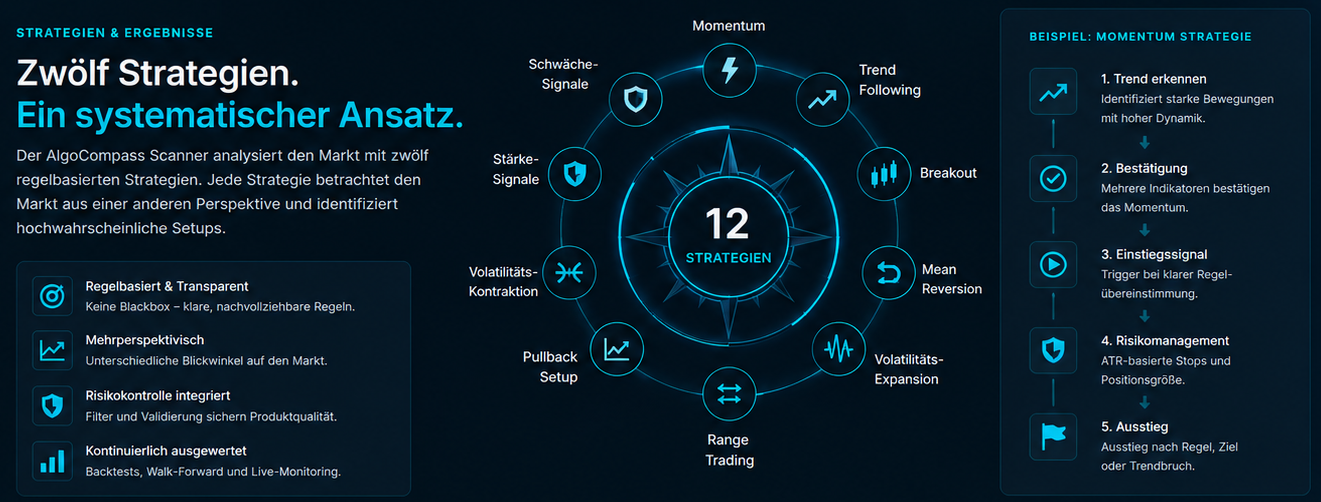
Die zwölf Strategien des Scanners verwenden unterschiedliche Regeln
und können mehrere dieser analytischen Perspektiven kombinieren.
Wie aus zwölf Strategien ein Signal entsteht
Die Strategien werden getrennt ausgewertet und betrachten
unterschiedliche Eigenschaften derselben Marktsituation.
Erst nach Prüfung, Filterung und Zusammenführung entsteht
eine gemeinsame technische Bewertung.
12 Strategien
Jede Strategie analysiert den Markt mit ihren eigenen
Bedingungen und Regeln.
Einzelbewertung
Die Ergebnisse werden getrennt ermittelt und zunächst
für jede Strategie einzeln betrachtet.
Filter
Technische Filter prüfen, ob die jeweiligen Bedingungen
im aktuellen Marktumfeld relevant sind.
Konfluenz
Bestätigen sich mehrere technische Beobachtungen,
steigt die Relevanz der Marktsituation.
Gesamtbewertung
Die zusammengeführten Ergebnisse ergeben eine
nachvollziehbare technische Gesamteinschätzung.
Signal
Das Ergebnis wird als technische Orientierung ausgegeben:
bullish, bearish oder neutral.
Bullish
Positive technische Konfluenz
Neutral
Keine ausreichende Konfluenz
Bearish
Negative technische Konfluenz
Stimmen über ein Signal entscheiden. Entscheidend sind die jeweils
definierten Regeln, Filter und die technische Konstellation.
Ergebnisse richtig messen
Eine hohe Trefferquote allein sagt wenig über die Qualität
einer Strategie aus. Entscheidend ist das Zusammenspiel aus
Ertrag, Verlusten, Risiko und ausreichend vielen Beobachtungen.
Trefferquote
Anteil der ausgewerteten Signale, die nach den definierten
Regeln positiv abgeschlossen wurden.
Eine hohe Trefferquote kann durch wenige große Verluste
trotzdem unprofitabel sein.
Profit Factor
Verhältnis der kumulierten Gewinne zu den kumulierten
Verlusten innerhalb des betrachteten Tests.
Werte über 1 bedeuten historisch mehr Bruttogewinn
als Bruttoverlust.
Expectancy
Misst den durchschnittlichen statistischen Erwartungswert
eines Signals über die gesamte Stichprobe.
Verknüpft Trefferwahrscheinlichkeit mit durchschnittlichen
Gewinnen und Verlusten.
Maximum Drawdown
Zeigt den größten historischen Rückgang vom vorherigen
Hoch bis zum folgenden Tief der Testkurve.
Zwei Strategien mit gleicher Rendite können völlig
unterschiedliche Risikoprofile besitzen.
Sharpe / Sortino
Setzt die erzielte Performance in Beziehung zur Schwankung
beziehungsweise zum negativen Abweichungsrisiko.
Sortino fokussiert stärker auf unerwünschte
Abwärtsvolatilität.
Sample Size
Zeigt, auf wie vielen historischen Beobachtungen eine
Kennzahl tatsächlich basiert.
Wenige gute Trades können überzeugend aussehen,
besitzen aber nur geringe Aussagekraft.
gemeinsam betrachtet werden. Zusätzlich ist entscheidend,
über welchen Zeitraum, welche Instrumente und wie viele
Signale die Ergebnisse entstanden sind.
Backtesting ohne Selbsttäuschung
Ein Backtest ist nur so belastbar wie seine Methodik.
Gute historische Ergebnisse reichen nicht aus, wenn Parameter
überoptimiert wurden, zukünftige Informationen unbewusst in
den Test einfließen oder reale Handelskosten fehlen.
Out-of-Sample
Strategieentwicklung und Bewertung werden soweit möglich
voneinander getrennt.
Ein Teil der Historie bleibt für eine unabhängige
Überprüfung außerhalb der Optimierung.
Walk-Forward
Die Strategie wird über aufeinanderfolgende historische
Zeitfenster geprüft.
Ein Regelwerk sollte nicht nur in einem einzigen
außergewöhnlich günstigen Marktabschnitt funktionieren.
Look-ahead Bias
Eine Entscheidung darf ausschließlich Informationen verwenden,
die zum jeweiligen historischen Zeitpunkt tatsächlich
bekannt waren.
Besonders Indikatorberechnung, Kerzenschluss und
Signalzeitpunkt müssen exakt getrennt werden.
Overfitting
Zu viele Freiheitsgrade können eine Strategie perfekt an
historische Zufälle anpassen.
Bevorzugt werden Parameterbereiche, die stabil
funktionieren, nicht nur ein einzelner historisch
optimaler Punkt.
Kosten & Slippage
Historische Bruttoperformance ist nicht mit real erzielbarer
Nettoperformance gleichzusetzen.
Handelskosten, Spread und gegebenenfalls Slippage können
besonders kurzfristige Strategien erheblich verändern.
Marktregime & Stichprobe
Ergebnisse sollten auf ausreichend vielen Beobachtungen und
unterschiedlichen Marktphasen basieren.
Trend-, Seitwärts- und volatile Phasen können dieselbe
Strategie völlig unterschiedlich beanspruchen.
Entwickeln
Regeln definieren
Testen
Historische Daten
Validieren
Out-of-Sample
Vergleichen
Regime & Robustheit
historischen Bedingungen verhalten hätten. Zukünftige
Marktstruktur, Liquidität und Volatilität können davon
erheblich abweichen.
Ergebnisse auf Basis realer Tests
Performance wird erst dann veröffentlicht, wenn für Strategie,
Instrument, Zeitraum und Timeframe ausreichend belastbare
Testdaten vorliegen. Die Darstellung trennt Ergebnis,
Risiko und Testbedingungen bewusst voneinander.
BTC · 4H
Strategie / Ensemble noch einzusetzen
—
ausgewertete Beobachtungen
— %
positive Abschlüsse
—
Gewinne / Verluste
—
Erwartungswert je Signal
— %
historischer Rückgang
—
risikoadjustierte Kennzahl
Noch einzusetzen
4H
Im Backtest berücksichtigen
Modelliert / dokumentiert
Kumulierte historische Entwicklung
Backtest-Chart wird hier eingebunden
Erst nach Import realer und nachvollziehbarer
Testergebnisse.
Historische Verlustphasen
Drawdown-Chart wird hier eingebunden
Risiko wird getrennt von der Performance dargestellt.
Long
separat auswertbar
RISK_OFF-Warnungen
dokumentiert, kein Setup
Marktregime
Trend · Range · volatil
Datenbasis
vollständig dokumentiert
Kennzahlen sollen zusammen mit Zeitraum, Stichprobengröße,
Gebührenannahmen und Drawdown nachvollziehbar dargestellt
werden.
Was aus den Ergebnissen abgeleitet werden kann
Quantitative Strategien ersetzen keine Unsicherheit durch
Gewissheit. Ihr Nutzen liegt darin, Marktbedingungen
konsistent zu definieren, Ergebnisse nachvollziehbar zu
messen und Entscheidungen auf eine reproduzierbare
Datenbasis zu stellen.
Reproduzierbar
Gleiche Daten und gleiche Regeln führen zur selben
technischen Bewertung.
Vergleichbar
Strategien, Instrumente und Marktphasen können anhand
definierter Kennzahlen gegenübergestellt werden.
Prüfbar
Signale und Backtests beruhen auf dokumentierten Regeln
statt auf nachträglicher Interpretation.
Erweiterbar
Neue Strategien und Filter können ergänzt und
anschließend mit derselben Methodik validiert werden.
Was das System liefert
- systematische Marktbeobachtung
- regelbasierte technische Bewertung
- messbare Strategieergebnisse
- Kontext für die eigene Analyse
Was das System nicht liefert
- keine Gewissheit über zukünftige Kurse
- keine Gewinn- oder Renditegarantie
- keine automatische Handelsentscheidung
- keinen Ersatz für eigenes Risikomanagement
Strategien liefern keine Gewissheit.
Sie liefern messbare Bedingungen.
AlgoCompass soll nicht vorgeben, was gehandelt werden muss.
Das System beobachtet, bewertet und dokumentiert technische
Marktsituationen – die Interpretation und Entscheidung
bleibt beim Nutzer.